Domain kältemaschinen24.de kaufen?
Wir ziehen mit dem Projekt
kältemaschinen24.de um.
Sind Sie am Kauf der Domain
kältemaschinen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kältemaschinen24.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
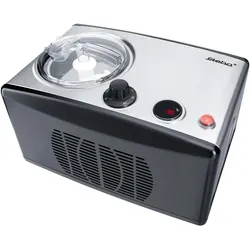
Steba Eismaschine inkl. Kühlaggregat, Eisherstellung, Silber, SchwarzDank des selbstkühlenden Kompressors ist die Eismaschine sofort einsatzbereit ohne Vorkühlen. Bei 1,5 l Volumen können somit bis zu 20 Kugeln Eis produziert werden. Das LED-Display, der Timer und der entnehmbare Eisbehälter bieten einen hohen Bedienkomfort und machen die Reinigung spielend einfach.206,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **

Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko:
-
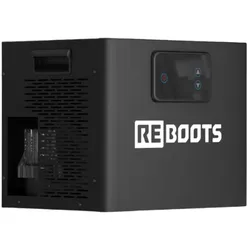
REBOOTS Kältekompressor Ice Tub ChillerREBOOTS Kältekompressor Ice Tub Chiller "Recovery is everything!" Reboots wurde 2016 gegründet und ist ein deutsches Unternehmen, mit dem Ziel, smarte alltags- und trainingsnahe Lösungen für eine effektivere Regeneration zu entwickeln. Aufbauend auf etablierten physiotherapeutischen Methoden, wie der Kompressionsmassage, wurde ein System entwickelt, das sowohl im Sport als auch im Alltag eingesetzt werden kann. Das Ergebnis sind innovative Recovery-Produkte für Athleten, Sportteams, Physiotherapien und Hobbysportler. Du gehst regelmäßig Eisbaden oder möchtest damit anfangen? Eisbaden fördert die Durchblutung, reduziert Entzündungen und lindert Schmerzen - ein paar Minuten täglich in der Ice Tub von Reboots sorgen dafür, dass du nach intensiven Trainingseinheiten schneller regenerierst. Mit dem Ice Tub Chiller kannst Du Dein Eisbad-Erlebnis noch einmal verbessern. Der Kompressor hält das Wasser konstant kalt, auch in der warmen Jahreszeit. Du sparst Dir das mühsame Auffüllen von Eiswürfeln und kannst stattdessen Deine favorisierte Temperatur einstellen. Den Kompressor einfach über zwei Schläuche mit der Ice Tub verbinden, die Temperatur einstellen und das Eisbad genießen. Er ermöglicht Temperaturen bis 0 °C. Zudem ist der Kompressor sehr leise und eignet sich damit auch perfekt für den Balkon, Trainingskeller oder zu Hause. Der Stromverbrauch ist gering, sodass Dein Eisbad selbst bei täglicher Nutzung kosteneffizient bleibt. Er verbraucht rund 1,5-2 kWh pro Tag und ist damit vergleichbar mit einem kleinen Kühlschrank. Der Kompressor funktioniert auch mit anderen Eisbad-Setups - dank des flexiblen Schlauchsystems kannst Du ihn auch bei Modellen ohne integrierte Anschlüsse nutzen. Einen Schlauch einfach mit dem Wasserablauf verbinden, den anderen direkt ins Wasser legen, fertig ist Dein perfektes Setup. Hinweis: Konsultiere vor dem ersten Eisbad immer Deinen Arzt, besonders wenn Du gesundheitliche Bedenken hast. technische Date1090,00 €*Versand: 2,75 €Sichere Weiterleitung zum Anbieter
-
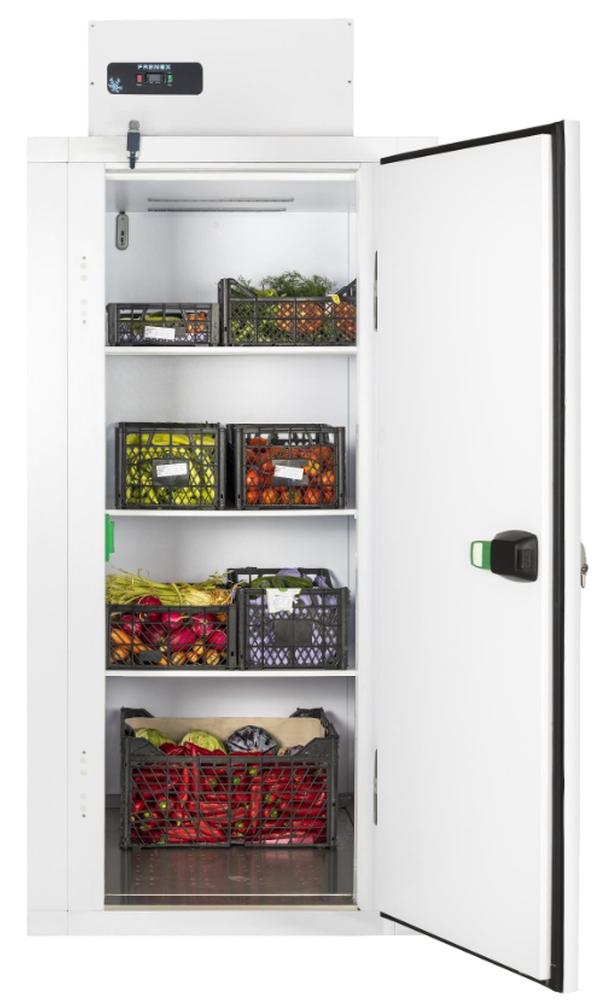
Gastro Kühlzelle | Kühlaggregat | Gewerbe Aggregat | -2 bis +10 °C | Profi KühlaggregatProfessionelle Kühlzelle mit KühlaggregatDiese Gastro Kühlzelle ist für die professionelle Nutzung ausgelegt. Mit den Maßen 1000 x 1110 x 2340 mm und einem Temperaturbereich von -2 bis +10 °C lässt sich die Kühlzelle passend zum vorgesehenen Einsatzbereich auswählen. Das Kältemittel R 290, die Leistung von 0,45 kW und der Anschluss mit 220 W unterstützen einen zuverlässigen gewerblichen Betrieb.Maße (BxTxH): 1000 x 1110 x 2340 mmMaße Innen (BxTxH): 840 x 840 x 1850 mmFarbe: weißIsolierung: Polyurethan-Schaum 80 mmTür mit Anschlag rechtsLED BeleuchtungTür abschließbar mit SicherheitsverschlussKühlmittel: R 290Temperaturbereich (° C): -2/+10Gesamtleistung (kW): 0,45Bruttogewicht (kg): 210Spannung (Volt): 220-240Max. Umgebungstemperatur: 43 °CAutomatische Abtauung2704,00 €*Versand: 75,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Kasko
-
Steba Eismaschine inkl. Kühlaggregat, Eisherstellung, Silber, SchwarzDank des selbstkühlenden Kompressors ist die Eismaschine sofort einsatzbereit ohne Vorkühlen. Bei 1,5 l Volumen können somit bis zu 20 Kugeln Eis produziert werden. Das LED-Display, der Timer und der entnehmbare Eisbehälter bieten einen hohen Bedienkomfort und machen die Reinigung spielend einfach.206,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.